Una presentazione di piano pluriennale supera con facilità le cento pagine, e la maggior parte serve a spiegare la strategia con immagini e frasi che nessuno può smentire. Il contenuto verificabile sta in quattro schede, e sono sempre le stesse: quanto si spende, che cosa si costruisce, con quali soldi, e quanta parte del margine dipende da una tariffa decisa altrove.
Il comunicato che accompagna la presentazione riassume tutt’altro. Riporta obiettivi di margine, di dividendo e di crescita, cioè le grandezze che il mercato commenta il giorno stesso. Sono conseguenze, non premesse: dipendono da ipotesi che stanno nelle quattro schede e che quasi nessuno apre.
Quello che segue è il percorso di lettura, nell’ordine in cui conviene farlo. Richiede circa un’ora la prima volta e molto meno dalla seconda, perché la struttura di questi documenti è sorprendentemente costante da una società all’altra.
Le quattro schede da cercare
- Investimenti: importo complessivo, ripartizione per attività, distribuzione negli anni.
- Capacità: quella già in esercizio, quella in costruzione, quella solo autorizzata.
- Debito: livello atteso, scadenze, rapporto con il margine operativo.
- Ricavi regolati: quanta parte del risultato non dipende dal prezzo di mercato.
Un piano pluriennale è lungo, ma le pagine che decidono sono quattro
Il piano industriale di una utility è un documento con due funzioni sovrapposte. È uno strumento di comunicazione verso il mercato, quindi è scritto per convincere; ed è anche un impegno pubblico su grandezze misurabili, quindi contiene numeri che qualcuno andrà a confrontare con i risultati.
La parte narrativa non è inutile, ma non è verificabile. Espressioni come posizionamento, disciplina finanziaria o accelerazione della transizione descrivono intenzioni, e le intenzioni non hanno un valore contro cui confrontarle l’anno successivo. Le quattro schede numeriche sì.
La scelta di leggere solo quelle non è pigrizia, è un criterio: si guarda ciò che potrà essere smentito. Un piano che destina molte pagine alla narrazione e poche ai numeri sta comunicando qualcosa già con questa proporzione, ed è il primo segnale utile che si raccoglie.
Dove si trova il documento, e in quale forma
Le società quotate pubblicano il piano in una sezione dedicata agli investitori, insieme alla presentazione usata nell’incontro di presentazione e, in molti casi, alla registrazione dell’incontro stesso. Il materiale resta disponibile per anni, ed è questa persistenza a renderlo utile.
Vanno scaricati tre file, non uno. La presentazione contiene le schede numeriche. Il comunicato contiene la sintesi ufficiale e le formule con cui la società vuole essere citata. La trascrizione o la registrazione della sessione di domande contiene le risposte agli analisti, che è il punto in cui le ipotesi implicite vengono a galla.
Le regole sulla diffusione delle informazioni al mercato impongono che i dati significativi siano resi pubblici contestualmente a tutti, e che restino accessibili per un periodo determinato. Il quadro di riferimento per il mercato italiano è quello vigilato dalla Consob, e la conseguenza pratica per chi legge è che non esiste materiale riservato da cercare altrove: il documento pubblico è tutto ciò che esiste.
Prima pagina: gli investimenti previsti, divisi per attività
La scheda degli investimenti riporta l’importo complessivo del piano e la sua ripartizione. Il numero grande in cima serve poco da solo: acquista significato quando lo si divide per gli anni del piano e lo si confronta con la spesa per investimenti degli ultimi esercizi, che si legge nel rendiconto finanziario del bilancio.
Il rapporto tra i due valori è la prima informazione utile. Un piano che prevede una spesa annua simile a quella storica descrive una continuazione. Un piano che la raddoppia descrive un cambiamento di passo, e apre una domanda immediata su come venga finanziato, che si risponde nella terza scheda.
La ripartizione per attività va letta con altrettanta attenzione. Le utility integrate operano su mestieri diversi con logiche di rischio diverse: le reti di distribuzione, la produzione, la vendita ai clienti finali. Sapere dove va la maggior parte della spesa dice più di qualunque dichiarazione strategica, perché la spesa è dove l’impegno diventa vincolante.
L’ultima verifica riguarda la distribuzione nel tempo. Un piano quinquennale che concentra due terzi degli investimenti negli ultimi due anni sta collocando l’impegno oltre l’orizzonte di verifica ravvicinata, ed è una scelta di presentazione che vale la pena notare.
Seconda pagina: la capacità installata e quella in progetto
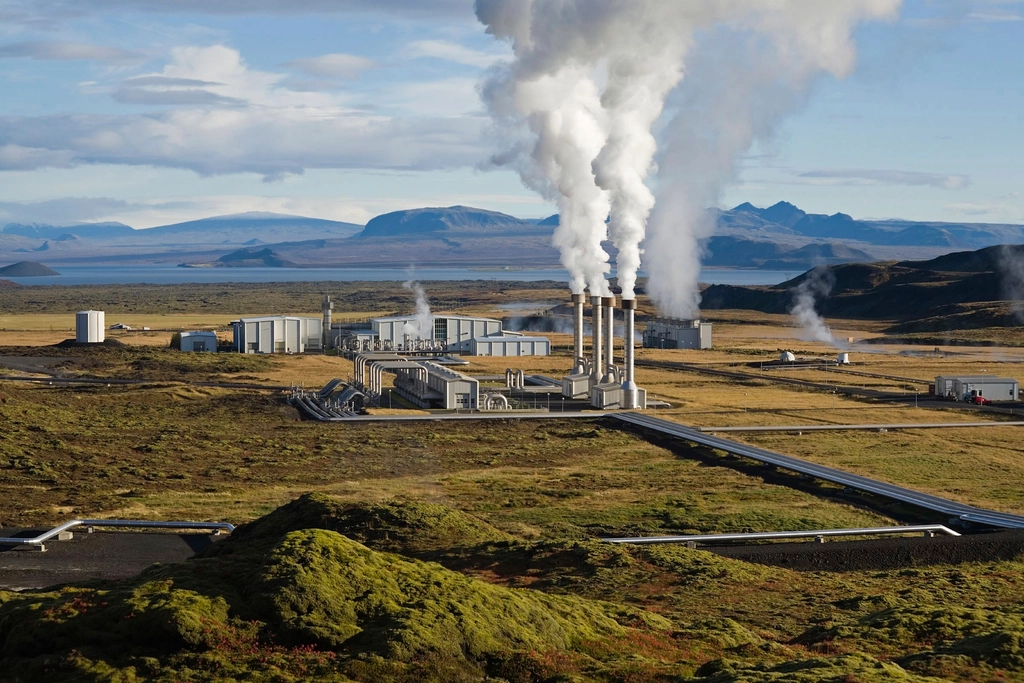
La capacità di generazione si esprime in potenza e va sempre divisa in tre stati, perché hanno probabilità di realizzazione completamente diverse. C’è la capacità già in esercizio, che produce; quella in costruzione, che ha un cantiere aperto; e quella in fase di sviluppo o autorizzazione, che esiste come progetto.
Molte presentazioni sommano i tre stati in un unico numero, spesso descritto come portafoglio progetti. È un dato legittimo ma non confrontabile con la capacità in esercizio, e la somma tende a essere l’elemento più citato nei titoli. La prima operazione da fare è scomporla di nuovo nei tre stati, cercando la nota che li distingue.
Il secondo elemento è il fattore di utilizzo, cioè quante ore all’anno un impianto produce rispetto al massimo teorico. Una potenza fotovoltaica e una potenza idroelettrica dello stesso valore nominale generano quantità di energia molto diverse, e confrontare due società solo sui gigawatt installati significa ignorare questa differenza.
Il terzo è il calendario di entrata in esercizio. La capacità che entra nell’ultimo anno del piano contribuisce ai risultati per pochi mesi, e questo spiega buona parte dello scarto tra la crescita della capacità e la crescita del margine dichiarata nello stesso documento.
Terza pagina: il debito e come viene finanziato il piano
Un piano di investimenti si finanzia con il flusso di cassa generato dalla gestione, con nuovo debito, con la vendita di attività o con capitale nuovo. La scheda finanziaria dice quale combinazione la società prevede, e la combinazione conta quanto l’importo.
Le grandezze da annotare sono tre: l’indebitamento netto atteso alla fine del piano, il suo rapporto con il margine operativo lordo, e il profilo delle scadenze. Il rapporto tra debito e margine è l’indicatore che le società stesse usano come vincolo dichiarato, ed è quello che le agenzie di valutazione del credito osservano.
Il profilo delle scadenze è meno citato e altrettanto rilevante. Un piano che prevede il rinnovo di una quota consistente del debito in un intervallo ristretto è più sensibile alle condizioni di finanziamento di quel momento, e questa sensibilità raramente compare nel comunicato.
Va infine cercata la voce delle dismissioni. Molti piani prevedono di finanziare una parte degli investimenti vendendo attività, talvolta descritte come rotazione del portafoglio. È una fonte di risorse legittima, ma dipende da operazioni non ancora concluse, e questo la rende la componente meno certa del quadro finanziario.
Quarta pagina: le tariffe regolate e la quota di margine che ne dipende
Le utility che gestiscono reti hanno una parte di ricavi determinata da un meccanismo regolatorio invece che dal mercato. Il gestore investe nella rete, quegli investimenti entrano in una base di capitale riconosciuta, e su quella base viene riconosciuto un rendimento stabilito per periodi pluriennali.
Questo cambia la natura del rischio. Il margine delle attività regolate è più stabile e meno legato al prezzo dell’energia, mentre quello delle attività di produzione e vendita si muove con il mercato. La quota di margine proveniente da attività regolate è quindi una delle informazioni più dense dell’intero documento, e quasi sempre compare in una sola riga.
Ci sono due dettagli da cercare in quella sezione. Il primo è la durata del periodo regolatorio in corso e la data della prossima revisione, perché i parametri riconosciuti vengono aggiornati e il piano contiene un’ipotesi su quell’aggiornamento. Il secondo è se il piano dichiara quale valore ha assunto: quando lo dichiara, l’ipotesi è verificabile; quando non lo fa, la stabilità del margine regolato è meno solida di come viene presentata. I criteri e i provvedimenti in materia sono pubblicati dall’autorità di regolazione e sono consultabili senza intermediari.
La lettura in dieci passaggi
- Scarica presentazione, comunicato e materiale della sessione di domande dalla sezione per gli investitori.
- Individua le quattro schede e stampale o salvale a parte, ignorando il resto.
- Dividi l’investimento complessivo per gli anni del piano e confrontalo con la spesa storica del rendiconto finanziario.
- Annota la ripartizione degli investimenti per attività e verifica dove va la quota maggiore.
- Scomponi la capacità nei tre stati: in esercizio, in costruzione, in sviluppo.
- Cerca il calendario di entrata in esercizio e verifica quanta capacità arriva nell’ultimo anno.
- Annota indebitamento netto atteso, rapporto con il margine e scadenze principali.
- Verifica se il piano prevede dismissioni e per quale importo.
- Individua la quota di margine proveniente da attività regolate e la data della prossima revisione dei parametri.
- Recupera il piano precedente e confronta le stesse quattro grandezze con i risultati poi realizzati.
Il decimo passaggio è quello che produce più informazione di tutti gli altri messi insieme, ed è anche quello che quasi nessuno esegue, perché richiede di aprire un documento vecchio invece di commentare quello nuovo.
Le quattro schede messe a confronto con il comunicato
| Scheda | Che cosa dichiara | Come compare nel comunicato | Il controllo che serve |
|---|---|---|---|
| Investimenti | Importo, ripartizione, distribuzione negli anni | Un totale complessivo di piano | Media annua contro spesa storica |
| Capacità | Potenza in esercizio, in costruzione, in sviluppo | Un unico portafoglio progetti | Scomposizione nei tre stati |
| Debito | Livello atteso, scadenze, dismissioni previste | Un rapporto con il margine a fine piano | Profilo temporale e peso delle vendite |
| Ricavi regolati | Quota di margine non esposta al prezzo | Spesso assente o in una riga | Ipotesi sui parametri del prossimo periodo |
La distanza tra la seconda e la terza colonna è il vero oggetto della lettura. Non indica un tentativo di nascondere: indica che il comunicato è costruito per essere citato, e che le grandezze citabili sono per forza sintetiche. Chi si ferma lì lavora su un riassunto scritto da chi ha interesse a un certo riassunto.
Il piano precedente è il miglior banco di prova
Ogni società quotata che presenta un piano ne ha presentato uno prima. Recuperarlo costa pochi minuti e permette un confronto che nessuna analisi esterna può sostituire: quanto di quello che era stato annunciato è poi accaduto.
Il confronto si fa sulle stesse quattro grandezze. Gli investimenti effettivamente realizzati contro quelli programmati; la capacità entrata in esercizio contro quella prevista per quella data; l’indebitamento raggiunto contro quello indicato; la quota regolata contro l’ipotesi iniziale. Le differenze si leggono nei bilanci degli anni intermedi.
Una società che ha rispettato tre piani su tre ha costruito un dato di affidabilità che vale più di qualunque presentazione. Una che li ha rivisti ogni diciotto mesi sta comunicando che i suoi piani hanno una vita utile breve, e il piano nuovo va letto con quella premessa. Il tema della coerenza tra dichiarazioni e comportamento è ripreso nell’analisi sulla condotta dichiarata dalle imprese.
Le ipotesi dichiarate e quelle che restano implicite
Ogni piano poggia su ipotesi esterne: prezzo dell’energia, costo del denaro, ritmo delle autorizzazioni, andamento della domanda. I documenti migliori le espongono in una scheda dedicata, spesso in fondo, e talvolta con un’indicazione della sensibilità del risultato a una variazione di ciascuna.
Quando quella scheda c’è, va letta per prima tra le sezioni secondarie, perché consente di capire quanto il piano dipenda da fattori fuori dal controllo della società. Quando non c’è, le ipotesi esistono comunque: sono soltanto invisibili, e riemergono nelle risposte agli analisti, dove qualcuno le chiede.
Va anche osservato che il piano è un documento previsionale e non un impegno vincolante. Le società lo dichiarano esplicitamente in una nota che precede le tabelle, e quella nota è la descrizione più onesta dell’intero fascicolo. Un contesto più ampio sulle dinamiche del settore in Italia è nell’analisi sulla crescita dei mercati legati alla transizione.
Che cosa un piano industriale non dice
Non dice se un titolo sia conveniente al prezzo attuale, perché non contiene alcun riferimento alla valutazione di mercato. Non dice come si comporteranno i concorrenti. Non dice quali eventi imprevisti si presenteranno nel periodo, e i piani pluriennali attraversano quasi sempre almeno un evento che nessuna scheda aveva considerato.
Non contiene nemmeno una misura dell’impatto ambientale delle attività: quella sta in un documento diverso, la rendicontazione di sostenibilità, con perimetri e criteri propri. Sovrapporre i due documenti è un errore frequente, perché la capacità rinnovabile installata e le emissioni complessive rispondono a domande diverse.
Questo articolo descrive un metodo di lettura di documenti pubblici e non contiene indicazioni su quali titoli acquistare, vendere o detenere, né valutazioni sulla convenienza di alcuna società. Le decisioni di portafoglio dipendono da obiettivi e orizzonte personali e vanno valutate con un professionista abilitato. Il legame tra crescita economica e criteri ambientali, che sta sullo sfondo di ogni piano di questo tipo, è discusso nell’analisi su come i due obiettivi si tengono insieme.
Domande frequenti
Quanto dura in genere un piano industriale?
L’orizzonte più comune è compreso tra tre e cinque anni, con un aggiornamento annuale che ne conferma o rivede le grandezze principali. Alcune società affiancano una visione più lunga, di solito decennale, riferita alla sola capacità di generazione: va tenuta separata, perché non ha lo stesso grado di dettaglio né lo stesso impegno.
La capacità in sviluppo si realizza sempre?
No, e la percentuale di conversione è una delle informazioni meno pubblicate. I progetti in fase di autorizzazione possono fermarsi per ragioni amministrative, per vincoli sul territorio, per difficoltà di connessione alla rete o per una valutazione economica che cambia. Chiedere alla società quale tasso di conversione storico abbia registrato è una delle domande più utili che vengono poste nelle sessioni pubbliche.
Un rapporto tra debito e margine più basso è sempre meglio?
Non è una scala di merito. Un livello contenuto indica minore esposizione alle condizioni di finanziamento, ma può anche indicare investimenti inferiori a quelli necessari per mantenere le infrastrutture. La grandezza va letta insieme al piano di spesa e alla natura delle attività, perché un’impresa con quota regolata elevata sostiene strutturalmente più debito di una esposta al mercato.
I dati di sostenibilità stanno nel piano industriale?
Compaiono spesso come obiettivi sintetici, ma i dati verificabili stanno nella rendicontazione annuale, che segue standard comuni e ha un livello di verifica esterna. Il piano dichiara le intenzioni, la rendicontazione riporta i valori misurati: quando i due documenti divergono, prevale il secondo, perché è quello soggetto a controllo.
Serve leggere anche la sessione di domande degli analisti?
È la parte con il rapporto più alto tra informazione e tempo speso. Le domande arrivano da chi ha già letto il documento e puntano proprio sui punti deboli, e le risposte contengono le ipotesi che la presentazione non esplicita. Bastano in genere quaranta minuti e non richiedono alcuna competenza tecnica per essere seguite.
Quattro schede, un’ora la prima volta, e un confronto con il piano precedente. Chi imposta questa routine smette di reagire ai titoli del giorno della presentazione e comincia a vedere se una società fa quello che dichiara, che è l’unica cosa che un piano industriale possa davvero rivelare.