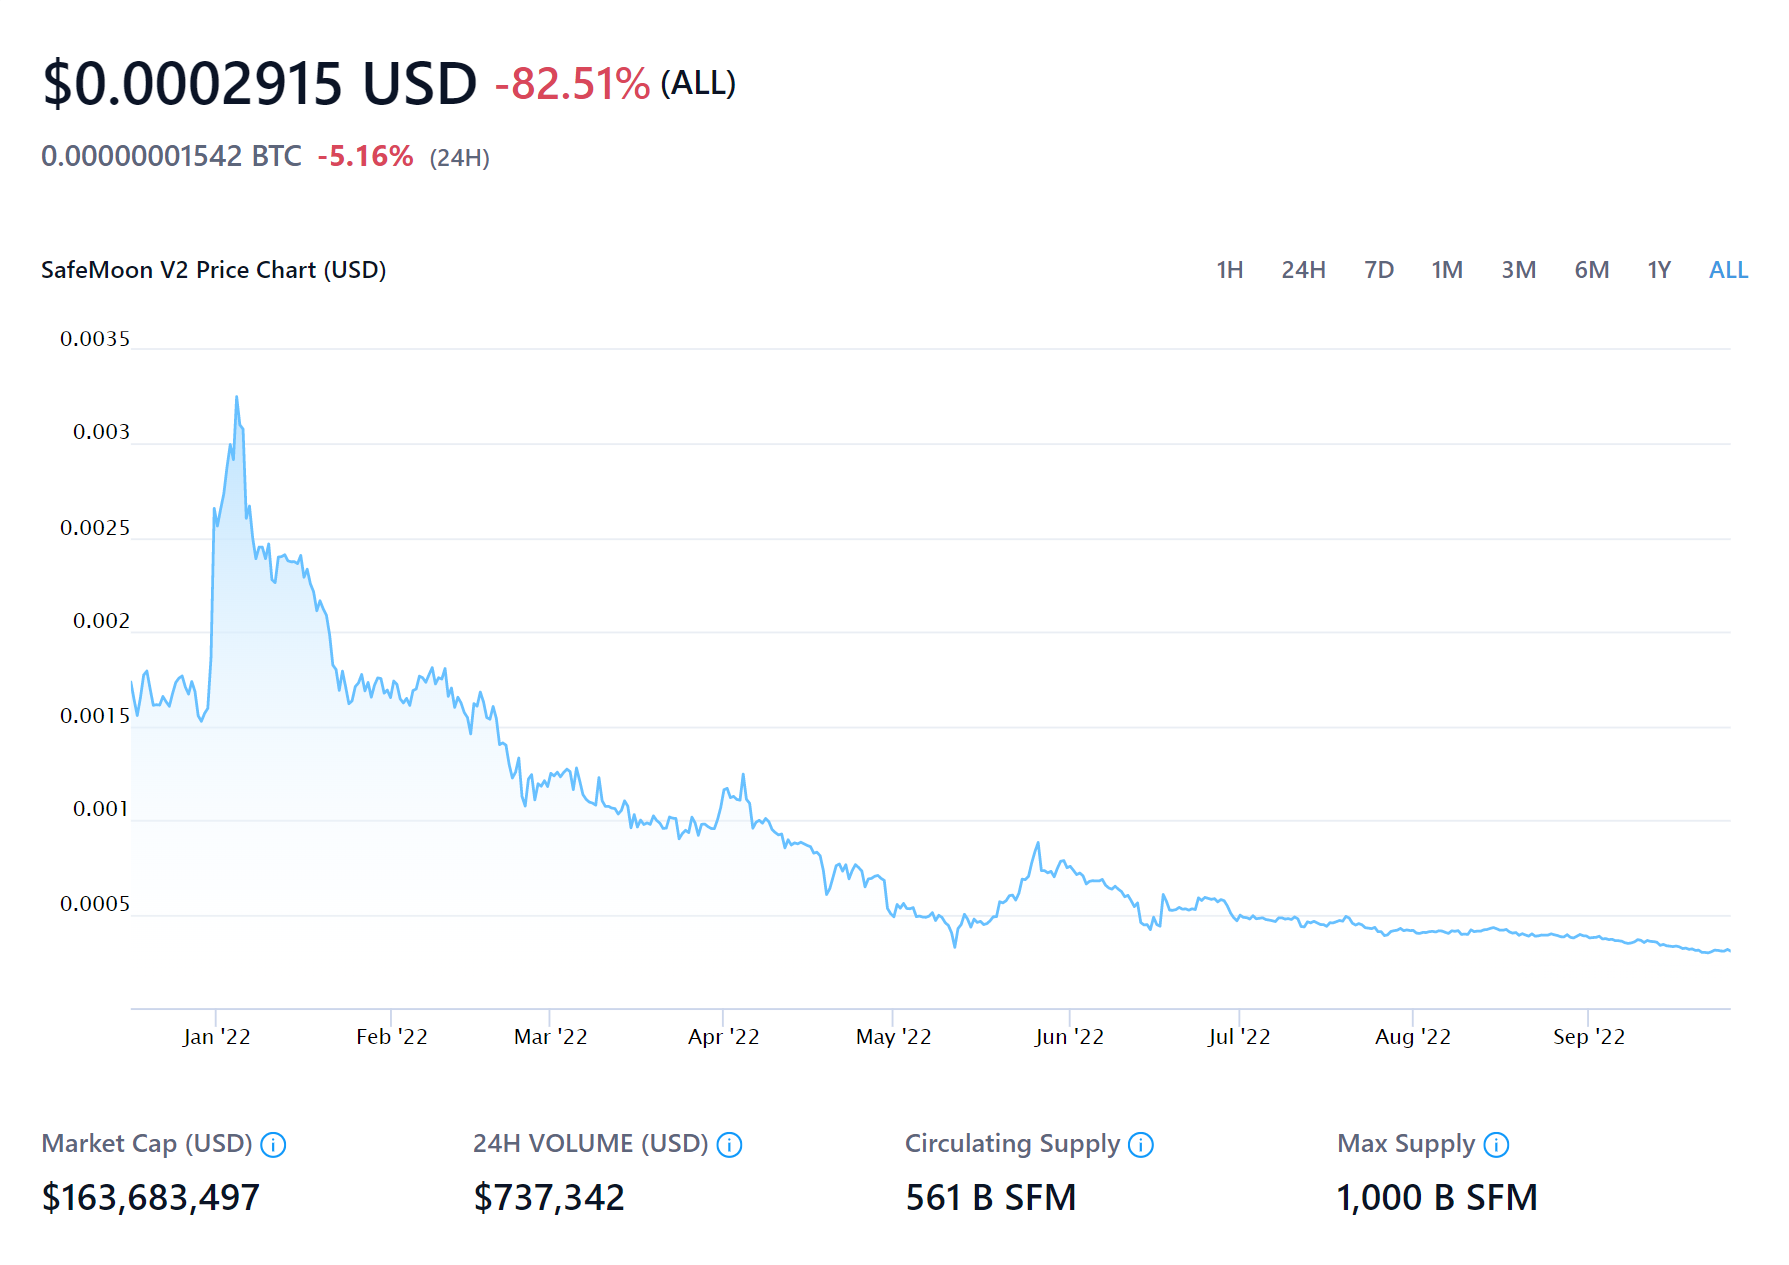
Chi si è già confrontato con le criptovalute costruite su blockchain a basso impatto conosce bene l’oscillazione dei prezzi. Il piano di accumulo con versamenti periodici è una tecnica nata per attivi che oscillano in un intervallo relativamente contenuto: un indice azionario diversificato, un fondo obbligazionario, un paniere ampio di titoli. Applicata a un attivo che può muoversi del dieci per cento in una settimana, la stessa tecnica funziona ancora, ma le regole con cui va gestita cambiano in modo sostanziale.
Il principio di base resta identico: versare importi fissi a intervalli regolari, indipendentemente dal prezzo del momento, per evitare di dover indovinare il momento giusto per comprare. Su un attivo molto volatile, però, l’ampiezza delle oscillazioni tra un versamento e l’altro può essere così grande da rendere insufficienti le regole pensate per un mercato meno movimentato.
Quello che segue descrive come funziona il meccanismo su un attivo volatile, quali limiti ha la strategia e quali condizioni vanno fissate prima di iniziare, non dopo il primo mese difficile.
Va precisato fin dall’inizio che nulla di quanto segue costituisce un’indicazione su quale criptovaluta scegliere, su quale importo investire o su quale rendimento attendersi. Il tema è il meccanismo del piano di accumulo applicato a un attivo con oscillazioni ampie, non una valutazione di merito su un progetto specifico.
Il quadro in breve
- Il meccanismo: versamenti fissi a intervalli regolari, indipendentemente dal prezzo.
- L’effetto della volatilità: amplifica sia il costo medio più favorevole sia quello meno favorevole.
- Il limite principale: non protegge da un calo prolungato e continuo del prezzo.
- Da fissare prima: quota massima del patrimonio, cadenza, condizioni di sospensione o uscita.
La domanda sbagliata: quando comprare
Chi si avvicina a un attivo molto volatile tende a porsi una domanda che sembra ragionevole e che in pratica non ha risposta affidabile: qual è il momento giusto per comprare. Nessun metodo, incluso il piano di accumulo, risponde a questa domanda, perché nessuno può prevedere con costanza l’andamento futuro di un prezzo.
Il piano di accumulo non elimina l’incertezza sul prezzo, la rende irrilevante per la decisione di ogni singolo versamento. Non si tratta di indovinare se oggi è un buon giorno per comprare, si tratta di seguire una regola fissata in anticipo, che vale allo stesso modo in una giornata di rialzo e in una di ribasso.
Questo cambio di prospettiva è la parte più difficile da accettare, perché richiede di rinunciare all’idea di poter migliorare il risultato con una scelta discrezionale sul momento. È anche il motivo per cui la disciplina nel seguire il piano conta più di qualunque previsione sul prezzo futuro.
Chi arriva da un’esperienza con piani di accumulo su strumenti più tradizionali porta spesso con sé aspettative calibrate su oscillazioni molto più contenute. Adattare quelle aspettative alla scala dei movimenti tipici di un attivo digitale molto scambiato è un passaggio mentale necessario prima ancora di scegliere l’importo del primo versamento.
Cos’è un piano di accumulo, applicato a un attivo che oscilla così tanto
Un piano di accumulo consiste nel dividere l’importo complessivo che si intende destinare a un investimento in versamenti più piccoli, distribuiti nel tempo a cadenza fissa, invece di investire l’intera somma in un’unica operazione. L’effetto è di comprare quantità diverse a ogni versamento: di più quando il prezzo è basso, di meno quando è alto, a parità di importo versato.
Su un attivo poco volatile questo effetto è modesto, perché il prezzo non si sposta molto da un versamento all’altro. Su un attivo che può raddoppiare o dimezzarsi in pochi mesi, l’effetto diventa molto più marcato: la quantità acquistata in un mese di prezzo basso può essere multipla di quella acquistata in un mese di prezzo alto.
Questa amplificazione non è né un vantaggio né uno svantaggio in sé: è una caratteristica del meccanismo che va compresa prima di scegliere l’importo e la cadenza dei versamenti, perché cambia il profilo di rischio complessivo rispetto a un piano applicato a un attivo più stabile.
Perché la volatilità cambia la matematica del costo medio
Il costo medio di acquisto in un piano di accumulo è la media dei prezzi pagati a ogni versamento, ponderata per la quantità acquistata in ciascuna occasione. Su un attivo molto volatile, questo costo medio può discostarsi in modo significativo sia dal prezzo più alto sia da quello più basso osservato nel periodo.
La caratteristica statistica che rende il piano di accumulo interessante su un attivo volatile è che, a parità di importo versato, si acquistano più unità nei periodi di prezzo basso. Se il prezzo torna a salire dopo un periodo di ribasso, quelle unità acquistate a basso costo pesano proporzionalmente di più sul risultato complessivo.
Questo meccanismo funziona però solo se il prezzo, dopo un calo, mostra una fase di recupero entro l’orizzonte considerato. Su un attivo che scende e non recupera nel periodo di osservazione, il piano di accumulo non produce alcun vantaggio rispetto a un investimento in un’unica soluzione, e in alcuni scenari può risultare peggiore per via dei costi di transazione ripetuti a ogni versamento.
Piano accumulo criptovalute: come si fissa la quota e la cadenza
Un piano accumulo criptovalute richiede due decisioni preliminari che vanno fissate prima del primo versamento e non riviste in base all’andamento del prezzo nei mesi successivi: la quota dell’importo complessivo destinata a ciascun versamento, e la cadenza con cui i versamenti si susseguono.
La cadenza più diffusa è mensile, ma su un attivo così volatile alcuni preferiscono una cadenza settimanale con importi più piccoli, per distribuire l’esposizione su un numero maggiore di rilevazioni di prezzo. Non esiste una cadenza oggettivamente superiore: una cadenza più frequente riduce l’effetto di una singola rilevazione estrema, ma aumenta il numero di operazioni e, con esso, eventuali costi fissi per transazione.
L’importo di ogni versamento dovrebbe essere calcolato sulla base della quota massima di patrimonio che si intende destinare all’attivo nel suo complesso, divisa per il numero di versamenti previsti nell’orizzonte scelto, non su una cifra arbitraria decisa mese per mese in base all’entusiasmo del momento.
I limiti della strategia, che nessun comunicato menziona
Il piano di accumulo non elimina il rischio di mercato, lo distribuisce nel tempo. Chi lo presenta come un metodo per azzerare il rischio di un attivo volatile sta descrivendo la strategia in modo scorretto: un calo prolungato e continuo del prezzo produce una perdita anche per chi ha seguito un piano di accumulo con disciplina.
Un secondo limite riguarda l’orizzonte: la strategia richiede tempo per manifestare il suo effetto di mediazione, e un piano interrotto dopo pochi versamenti, magari proprio nel momento di maggiore ribasso, produce un risultato peggiore di uno portato avanti fino alla fine del periodo previsto.
Un terzo limite, spesso trascurato, è che il piano di accumulo non protegge da un evento che azzera il valore dell’attivo in modo permanente, come il fallimento di un progetto specifico o un problema tecnico irreversibile. È una considerazione che riguarda la scelta dell’attivo su cui si applica il piano, non il meccanismo del piano in sé.
Che cosa succede in un mercato che scende per mesi
In una fase di ribasso prolungato, ogni versamento successivo acquista a un prezzo inferiore al precedente, il che abbassa progressivamente il costo medio complessivo. Psicologicamente, questa fase è la più difficile da attraversare, perché il valore del portafoglio accumulato scende costantemente e la tentazione di interrompere il piano è massima proprio nel momento in cui, se si crede nell’attivo scelto su un orizzonte lungo, il meccanismo di mediazione del costo sta lavorando a proprio favore.
Non esiste modo di sapere in anticipo se una fase di ribasso terminerà con una ripresa entro l’orizzonte considerato o proseguirà oltre. È per questo che la quota massima di patrimonio destinata all’attivo, fissata prima di iniziare, è la protezione reale contro questo scenario: limita la perdita massima possibile a una parte definita del patrimonio complessivo, indipendentemente da quanto dura il ribasso.
Che cosa succede in un mercato che sale rapidamente
In una fase di rialzo rapido, l’importo fisso di ogni versamento acquista una quantità decrescente dell’attivo, perché il prezzo sale più velocemente della cadenza dei versamenti. Chi ha già investito l’intera somma prevista trae un beneficio maggiore da un rialzo rapido rispetto a chi sta ancora completando il proprio piano di accumulo.
Questo scenario genera talvolta la tentazione di accelerare i versamenti residui per non perdere il rialzo in corso, una decisione che tradisce il principio stesso del piano di accumulo, pensato per rimuovere la necessità di indovinare il momento giusto. Accelerare i versamenti sulla base dell’andamento recente del prezzo reintroduce esattamente la componente discrezionale che il piano dovrebbe eliminare.
Le condizioni di uscita da fissare prima, non dopo
Un piano di accumulo su un attivo volatile dovrebbe includere anche una regola su quando e come uscire dalla posizione accumulata, decisa prima di iniziare i versamenti, non nel momento in cui il valore del portafoglio raggiunge una cifra che sembra soddisfacente o allarmante.
Le condizioni di uscita più solide sono legate a eventi personali, come il raggiungimento di un obiettivo di risparmio specifico o una scadenza temporale definita, e non a livelli di prezzo dell’attivo, che nessuno può prevedere con affidabilità. Una regola legata al prezzo tende a trasformarsi in una scommessa su quale livello sia quello giusto, lo stesso errore che il piano di accumulo dovrebbe evitare in fase di acquisto.
Va inclusa anche una regola sulle imposte dovute in caso di disinvestimento, verificata secondo la normativa applicabile al momento della vendita, perché l’importo netto realizzabile dipende da quella componente tanto quanto dal prezzo di mercato.
La quota massima del patrimonio, e perché va scritta
Fissare per iscritto la quota massima di patrimonio destinata a un attivo così volatile è la decisione più importante dell’intero piano, perché stabilisce in anticipo il limite della perdita possibile, indipendentemente da quanto si estende una fase negativa di mercato.
La quota va scelta in base alla propria capacità di sostenere una perdita totale di quella parte di patrimonio senza che questo comprometta obiettivi finanziari fondamentali, come un fondo di emergenza o una spesa già programmata. Non è una decisione che si può correggere durante una fase di euforia di mercato, quando la tentazione naturale è aumentare l’esposizione oltre il limite inizialmente ragionevole.
Scrivere la quota, insieme alla data in cui è stata decisa, aiuta a resistere alla tentazione di modificarla sotto la pressione di un rialzo o di un ribasso in corso, che sono proprio i momenti in cui il giudizio tende a essere meno lucido.
Gli errori più comuni in un piano di accumulo su criptovalute
Il primo errore è aumentare l’importo dei versamenti durante una fase di rialzo, convinti che il trend proseguirà, e ridurlo durante un ribasso, per timore di perdite ulteriori: è l’esatto contrario del meccanismo che rende utile il piano di accumulo, che funziona solo se l’importo resta costante indipendentemente dall’andamento del prezzo.
Il secondo errore è concentrare l’intero piano su un singolo attivo senza considerare la propria esposizione complessiva ad altri strumenti con un profilo di rischio simile. Il terzo errore è ignorare i costi di transazione ripetuti a ogni versamento, che su cadenze molto frequenti e importi piccoli possono erodere una quota non trascurabile del capitale versato nel tempo.
Un quarto errore, meno discusso ma altrettanto costoso, è tenere il piano su una piattaforma senza verificarne le condizioni di custodia e i costi nascosti di conversione tra valute. Due piattaforme con la stessa commissione dichiarata sul singolo acquisto possono avere un costo complessivo molto diverso una volta considerati gli spread applicati alla conversione, ed è un confronto che va fatto prima di scegliere dove eseguire i versamenti periodici.
Domande frequenti
Il piano di accumulo garantisce un rendimento positivo nel tempo?
No, nessun meccanismo di investimento garantisce un rendimento positivo. Il piano di accumulo distribuisce il rischio di prezzo nel tempo, ma non elimina la possibilità di una perdita se l’attivo scende e non recupera entro l’orizzonte considerato.
Meglio una cadenza settimanale o mensile?
Dipende dalla tolleranza personale e dai costi di transazione applicati dalla piattaforma utilizzata. Una cadenza più frequente distribuisce ulteriormente il rischio ma moltiplica il numero di operazioni, con un possibile impatto sui costi complessivi.
Cosa fare se il valore del portafoglio scende molto sotto l’importo versato?
Verificare che la quota massima di patrimonio stabilita in anticipo non sia stata superata e che la propria situazione finanziaria complessiva resti solida. La decisione di continuare, sospendere o interrompere il piano dovrebbe seguire la regola scritta all’inizio, non una reazione emotiva al valore del momento.
Ha senso aumentare i versamenti quando il prezzo scende molto?
È una scelta che alcuni adottano consapevolmente, ma va valutata solo se rientra nella quota massima di patrimonio già stabilita, non come reazione estemporanea a un ribasso, perché comporta un aumento dell’esposizione complessiva al rischio.
Il piano di accumulo funziona allo stesso modo su qualsiasi criptovaluta?
Il meccanismo matematico è identico, ma il profilo di rischio specifico dipende dall’attivo scelto, dalla sua liquidità e dalla sua storia. Non è materia che questo articolo possa valutare in generale, ed è un aspetto da approfondire caso per caso prima di scegliere.
Come per qualunque componente inserita nella costruzione di un rendimento duraturo, un piano di accumulo su un attivo molto volatile non è una scorciatoia per eliminare il rischio, è un metodo per attraversarlo con una regola definita invece che con decisioni prese di volta in volta sotto pressione. La differenza tra i due approcci si vede meno nel rendimento finale e più in quanto a lungo si riesce a restare fedeli al piano.