Chi cerca online un simulatore di indipendenza finanziaria trova quasi sempre lo stesso schema: si inseriscono età, reddito e un tasso di rendimento ottimistico, e il risultato è una data di uscita che sembra più precisa di quanto i dati di partenza permettano. Il problema non è il calcolo, è l’illusione di precisione che nasce da un unico scenario.
Una simulazione utile non produce una data, produce un intervallo, perché ciascuna delle variabili che la compongono può assumere valori diversi e ragionevoli. Il lavoro serio non consiste nello scegliere il numero giusto per ognuna, ma nel testare più valori e vedere quanto si sposta il risultato.
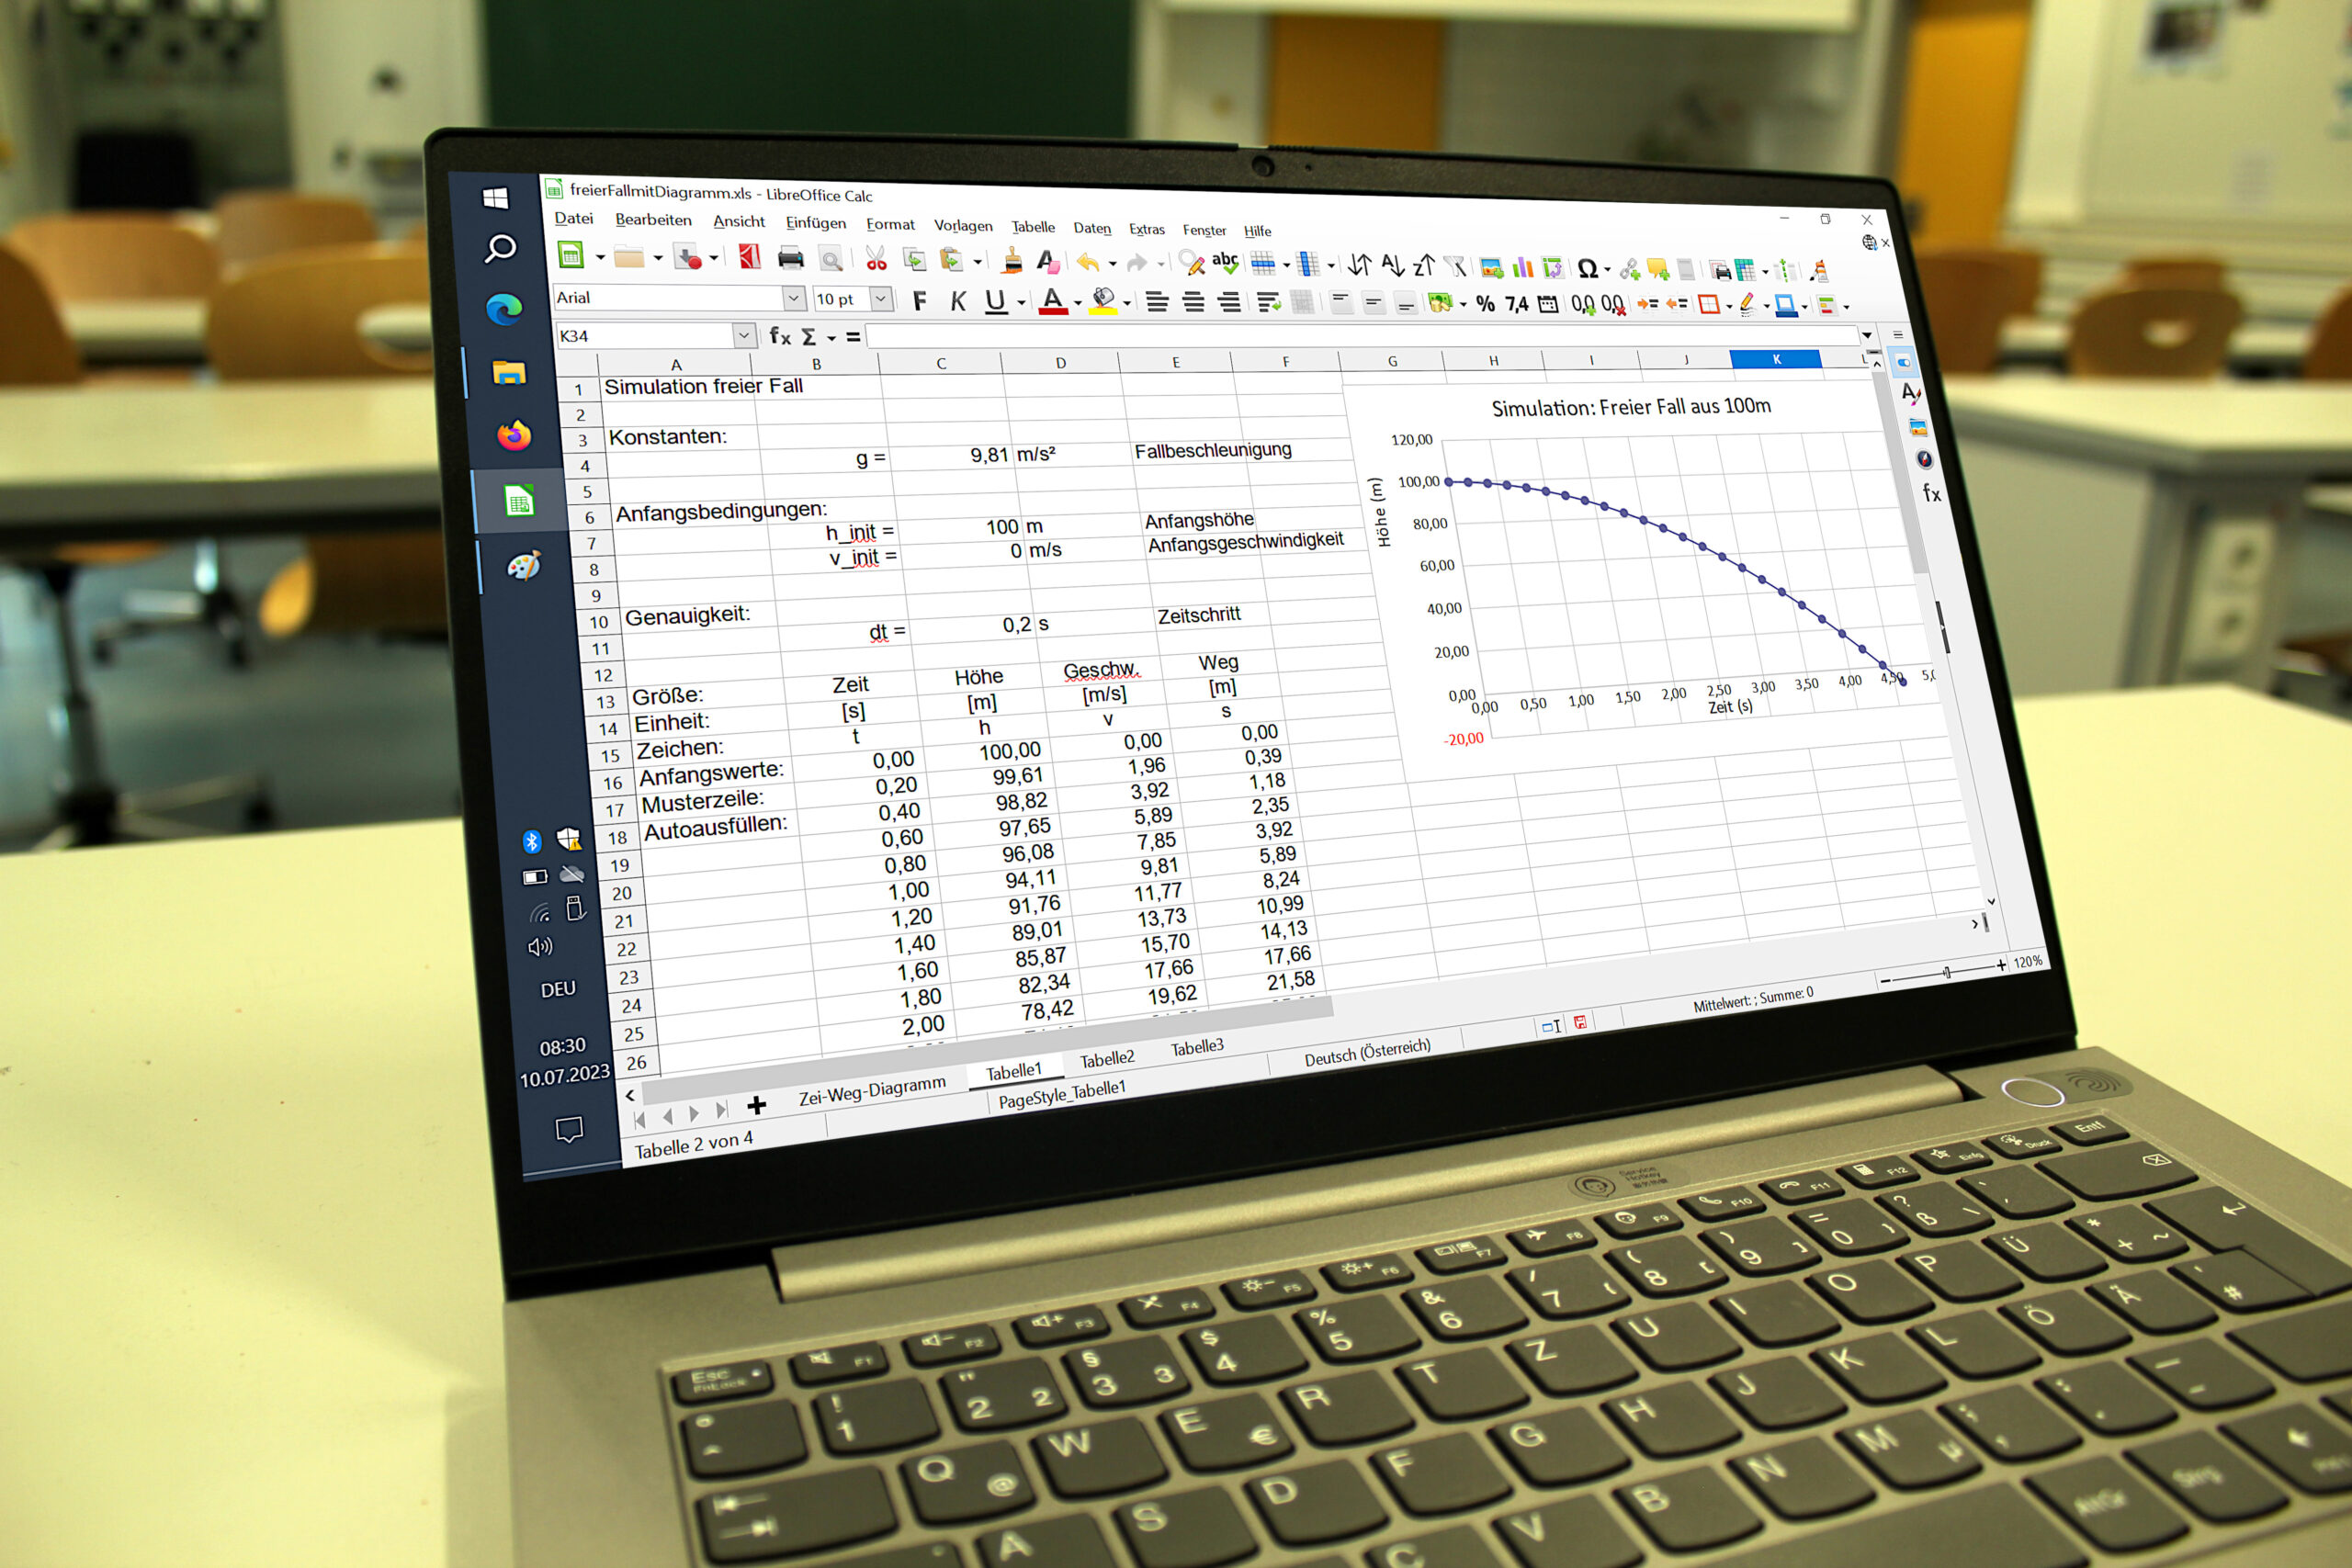
Sei variabili bastano per farlo con un foglio di calcolo qualsiasi, senza bisogno di strumenti complessi. Quello che segue le elenca una per una, con l’intervallo ragionevole in cui farle variare e il metodo per costruire la simulazione da zero.
Il metodo in breve
- Le sei variabili: reddito, tasso di risparmio, rendimento reale, inflazione, spesa in fase di prelievo, imposte.
- Il prodotto finale: non una data, un intervallo di date con lo scenario prudente e quello favorevole.
- Lo strumento: un foglio di calcolo con poche righe, non un simulatore online precompilato.
- Da evitare: un unico scenario costruito sui valori più ottimistici di ogni variabile insieme.
Perché un foglio di sei righe batte un simulatore online
Molti simulatori disponibili online nascondono le proprie assunzioni: un rendimento medio storico applicato senza inflazione, un’aliquota fiscale generica, una spesa costante che non tiene conto delle variazioni personali. Il risultato sembra un numero solido, ma è il prodotto di scelte che chi lo usa non vede e non può correggere.
Costruire la propria simulazione con sei righe su un foglio di calcolo restituisce il controllo su ogni assunzione. Si vede esattamente da dove viene ogni numero, e si può cambiare una singola variabile per volta per capire quanto pesa sul risultato finale.
Il vantaggio non è solo di trasparenza. Un foglio proprio si aggiorna in cinque minuti quando cambia il reddito o la spesa, mentre un simulatore online richiede di reinserire tutto da capo e spesso non permette di testare più di uno scenario alla volta.
La prima variabile: il reddito netto disponibile
Il reddito da inserire non è quello lordo indicato in busta paga, è quanto resta davvero disponibile dopo imposte e contributi obbligatori. È il numero da cui si sottraggono le spese correnti per ottenere il margine che alimenta il risparmio.
Per chi ha un reddito variabile, come un lavoratore autonomo, conviene usare la media degli ultimi tre anni al netto delle imposte già versate, non l’anno migliore. Un valore ottimistico su questa riga si propaga a tutte le altre e distorce l’intero risultato.
Chi prevede cambiamenti di carriera nei prossimi anni può inserire due valori distinti in due fasi della simulazione, invece di un unico numero medio che non rappresenta nessuno dei due periodi reali.
Vale anche la pena distinguere il reddito da lavoro da eventuali entrate accessorie non garantite, come una rendita occasionale o un affitto saltuario. Includerle nella riga principale del reddito rende il numero più fragile di quanto sembri, perché una loro interruzione temporanea si ripercuote sull’intera proiezione senza che nulla nel foglio lo segnali in anticipo.
La seconda variabile: il tasso di risparmio
Il tasso di risparmio è la quota del reddito netto che viene effettivamente accantonata e investita, non quella che si vorrebbe accantonare. La differenza tra i due valori è spesso ampia, e la simulazione va costruita sul dato osservato nei mesi passati, non sull’intenzione.
Questa è la variabile su cui si ha il controllo più diretto, a differenza del rendimento di mercato o dell’inflazione. Aumentare il tasso di risparmio di pochi punti percentuali ha un effetto misurabile sull’orizzonte di accumulo, ed è per questo che molte analisi sul tema la considerano la leva più efficace tra quelle disponibili.
Come descritto anche a proposito della psicologia del risparmio, un aumento del tasso di risparmio ha inoltre un doppio effetto che spesso passa inosservato: accresce il capitale versato ogni anno e, contemporaneamente, riduce la spesa a cui ci si è abituati, il che abbassa anche il capitale necessario nella fase successiva. È uno dei pochi punti della simulazione in cui una singola decisione agisce su due variabili insieme.
Va testata su almeno due valori: quello attuale e uno leggermente più alto, per vedere quanto si accorcia l’orizzonte con uno sforzo aggiuntivo contenuto e sostenibile nel tempo.
La terza variabile: il rendimento reale atteso
Il rendimento reale è quello che resta dopo aver sottratto l’inflazione dal rendimento nominale del portafoglio. È la variabile più difficile da stimare, perché dipende dalla composizione degli investimenti e da un futuro che nessuna simulazione può conoscere in anticipo.
Il metodo prudente consiste nel testare più valori entro un intervallo ampio, senza ancorarsi a un unico numero considerato certo. Un intervallo che va da un valore conservativo a uno moderatamente favorevole permette di vedere quanto la data di uscita si sposta al variare di questa sola riga.
Va precisato che questo articolo non indica un rendimento atteso specifico né consiglia una composizione di portafoglio: quella scelta dipende dalla tolleranza al rischio di ciascuno e da un piano costruito con l’assistenza di un professionista abilitato, se necessario. Qui si descrive solo come inserire la variabile nella simulazione, non quale valore usare.
La quarta variabile: l’inflazione
L’inflazione erode il potere d’acquisto sia durante l’accumulo sia durante il prelievo, ed è per questo che tutte le altre variabili della simulazione dovrebbero essere espresse in termini reali, cioè già depurati dall’effetto dei prezzi.
Usare valori nominali senza correggerli per l’inflazione è l’errore più comune nelle simulazioni fatte in modo affrettato: un capitale che sembra sufficiente in termini nominali può non esserlo affatto una volta tradotto nel potere d’acquisto dell’anno in cui verrà effettivamente speso.
Le serie storiche sui prezzi al consumo pubblicate da enti statistici come l’Istat servono a inquadrare l’ordine di grandezza dell’inflazione passata, utile per definire un intervallo di ipotesi ragionevoli da testare, non per prevedere l’inflazione futura.
La quinta variabile: la spesa annua nella fase di prelievo
La spesa che si prevede di sostenere una volta raggiunta l’indipendenza finanziaria raramente coincide con quella attuale. Alcune voci si riducono, come i costi legati al lavoro; altre aumentano, come le spese sanitarie con l’avanzare dell’età o i costi di attività che oggi non si hanno tempo di svolgere.
La simulazione richiede una stima costruita voce per voce, non una percentuale generica applicata alla spesa attuale. Un margine di errore su questa variabile ha un peso enorme, perché è quella che determina direttamente il capitale necessario, moltiplicata per il numero di anni di prelievo previsti.
Conviene testare almeno due scenari di spesa: uno pari alla spesa attuale corretta per le voci che cambieranno con certezza, e uno più ampio che includa un margine per imprevisti non ancora identificati.
La sesta variabile: le imposte sui rendimenti
I rendimenti degli investimenti sono soggetti a imposta, con aliquote diverse a seconda dello strumento utilizzato. Una simulazione che ignora questo passaggio sovrastima sistematicamente il capitale netto disponibile, perché confonde il rendimento lordo con quello effettivamente incassabile.
Il modo più semplice per includerla è applicare un’aliquota media stimata sul rendimento complessivo del portafoglio, tenendo conto della composizione tra strumenti tassati in modo diverso. Non serve un calcolo fiscale dettagliato in questa fase, serve non saltare del tutto la voce.
Anche in fase di prelievo le imposte incidono, sia sui rendimenti maturati sia, a seconda degli strumenti, sul capitale disinvestito. È una variabile che va portata avanti nella simulazione anche oltre la data di uscita dal lavoro, non solo durante l’accumulo.
Chi utilizza strumenti con vantaggi fiscali specifici, come forme di previdenza complementare, dovrebbe tenerne conto separatamente nella simulazione, perché l’aliquota agevolata applicata a quella quota di capitale non è la stessa del resto del portafoglio e mescolarle in un’unica riga produce una stima meno precisa.
Come costruire una simulazione indipendenza finanziaria, passaggio dopo passaggio
Con le sei variabili definite, la costruzione della simulazione segue una sequenza fissa che si ripete a ogni aggiornamento.
- Inserisci reddito netto e spesa corrente nella prima riga, per ottenere il margine di risparmio annuo.
- Applica il tasso di risparmio per calcolare il versamento annuo destinato all’accumulo.
- Proietta il capitale anno per anno applicando il rendimento reale al netto delle imposte stimate.
- Definisci la spesa annua attesa nella fase di prelievo, corretta per le voci che cambieranno.
- Calcola il capitale necessario moltiplicando la spesa annua per il numero di anni di prelievo previsti, con un margine di prudenza.
- Individua l’anno in cui il capitale proiettato supera quello necessario: è la data di uscita di quello scenario.
- Ripeti il calcolo con almeno tre combinazioni diverse delle sei variabili, non con una sola.
Il settimo passaggio è quello che distingue una simulazione utile da un numero rassicurante: senza ripetere il calcolo su più combinazioni, l’unico risultato ottenuto è quello dello scenario scelto all’inizio, qualunque esso sia.
Quale variabile pesa di più, e come si scopre
Non tutte le sei variabili hanno lo stesso peso sul risultato finale, e il peso relativo cambia da persona a persona a seconda dell’orizzonte e della situazione di partenza. Il modo per scoprirlo è testare ciascuna variabile singolarmente, mantenendo le altre cinque ferme, e osservare quanto si sposta la data di uscita.
In molte simulazioni personali il tasso di risparmio risulta la leva più efficace nei primi anni di accumulo, perché è l’unica variabile completamente sotto controllo diretto e agisce fin da subito. Il rendimento reale, al contrario, ha un effetto che si amplifica con il tempo ma che nessuno può fissare in anticipo.
Questo tipo di analisi, chiamato test di sensibilità, non richiede strumenti complessi: bastano sei colonne, una per variabile, e la ripetizione dello stesso calcolo cambiando un valore alla volta. È un lavoro meccanico che restituisce un’informazione che nessun simulatore precompilato fornisce.
Gli intervalli da testare, non un unico scenario
La tabella propone un metodo di lavoro, non valori da adottare come indicazione: per ciascuna variabile indica un criterio per definire uno scenario prudente e uno scenario favorevole, da riempire con i propri dati e le proprie ipotesi.
| Variabile | Criterio per lo scenario prudente | Criterio per lo scenario favorevole |
|---|---|---|
| Reddito netto | Media degli anni peggiori | Media degli ultimi tre anni |
| Tasso di risparmio | Valore attuale osservato | Valore attuale più un margine sostenibile |
| Rendimento reale | Estremo basso dell’intervallo scelto | Estremo alto dello stesso intervallo |
| Inflazione | Valore storico più alto tra quelli osservati | Valore storico più contenuto |
| Spesa in fase di prelievo | Spesa attuale più margine per imprevisti | Spesa attuale corretta solo per le voci note |
| Imposte sui rendimenti | Aliquota media più alta della propria composizione | Aliquota media effettiva attuale |
Lo scenario prudente non è un pessimismo ingiustificato: è la combinazione che, se si verifica, non lascia comunque scoperti. Pianificare su quello e considerare lo scenario favorevole un margine in più, non il punto di riferimento, è la differenza tra un piano che regge e uno che va rifatto al primo anno negativo.
Domande frequenti
Serve un software specifico per costruire questa simulazione?
No, un foglio di calcolo comune è sufficiente. La complessità del calcolo è bassa: la parte che richiede attenzione è la scelta degli intervalli per ciascuna variabile, non lo strumento usato per sommarli.
Ogni quanto va aggiornata la simulazione?
Almeno una volta l’anno, e ogni volta che cambia in modo sostanziale una delle sei variabili: un aumento di reddito stabile, un trasloco che modifica le spese fisse, una revisione della composizione del portafoglio.
Ha senso simulare più di sei variabili?
Si può, ma oltre un certo numero il modello diventa difficile da leggere e il rischio di un errore di inserimento cresce più della precisione ottenuta. Sei variabili coprono la maggior parte dei fattori che davvero spostano il risultato.
Cosa fare se lo scenario prudente sembra troppo lontano nel tempo?
Verificare prima la variabile su cui si ha più controllo, il tasso di risparmio, prima di rivedere al rialzo il rendimento atteso. Aumentare artificialmente il rendimento nella simulazione per ottenere una data più vicina non cambia la realtà, sposta solo il rischio in avanti.
La simulazione sostituisce una consulenza finanziaria?
No. Restituisce un ordine di grandezza e mostra quali variabili contano di più nel proprio caso, ma le decisioni su strumenti specifici e composizione del portafoglio restano materia che, per importi rilevanti, va discussa con un professionista abilitato.
Come per chi segue un piano di indipendenza finanziaria in Italia, una simulazione con sei variabili e più scenari non produce certezze, produce un intervallo onesto entro cui muoversi. È più del numero preciso promesso da un simulatore online, ed è l’unico tipo di risultato su cui vale la pena costruire un piano.